Domain myonneutrino.de kaufen?
Wir ziehen mit dem Projekt
myonneutrino.de um.
Sind Sie am Kauf der Domain
myonneutrino.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain myonneutrino.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
KOHL Verlag Physik ! / Band 2: Kraft, Arbeit, Leistung & EnergieDieses Arbeitsheft wurde speziell für den Physikunterricht der Sekundarstufe, insbesondere für die Klassen 6 bis 9, entwickelt. Es bietet eine Vielzahl an informativen Texten und durchdachten Aufgabenstellungen, die in verschiedenen Sozialformen wie Einzel-, Partner- und Gruppenarbeit bearbeitet werden können. Die Kopiervorlagen eignen sich perfekt für den Einsatz in der Freiarbeit, beim Stationenlernen oder in projektorientierten Unterrichtseinheiten und ermöglichen durch den Lösungsteil eine praktische Selbstkontrolle für die Schüler.In unserer modernen Gesellschaft sind die Themen Leistung, Kraft und Energie von zentraler Bedeutung. Insbesondere durch die Herausforderungen der Energiewende und den Fokus auf nachhaltige Energiequellen hat das Verständnis für physikalische Größen und die Mechanik der Kraftübertragung an Relevanz gewonnen. Dieses Arbeitsheft vermittelt den Schülern ein grundlegendes und praxisnahes Verständnis dieser Konzepte, um sie auf aktuelle Themen wie Energieeffizienz und die Nutzung regenerativer Energien vorzubereiten.Die sorgfältig ausgearbeiteten Aufgaben in diesem Heft decken eine breite Palette an Themen ab: Von der Definition und Berechnung von Kraft, Energie und Leistung bis hin zur Übertragung und Umwandlung von Energie. Die Schüler lernen durch anschauliche Beispiele und praxisnahe Stundenbilder, wie physikalische Einheiten wie Newton, Watt, Kilowattstunden und Joule korrekt angewendet und berechnet werden. Dabei fördern die Aufgaben sowohl das konzeptionelle Verständnis als auch die praktischen Rechenfähigkeiten, die für einen sicheren Umgang mit physikalischen Größen notwendig sind.Zudem sensibilisiert das Material die Schüler für den verantwortungsvollen Umgang mit Energie und zeigt auf, wie mechanische Prozesse im Alltag und in technischen Anwendungen wirken. Einfache Experimente und Aufgaben regen dazu an, die theoretischen Grundlagen der Thermodynamik und Mechanik selbstständig zu erforschen und zu verstehen. So erleben die Schüler Physik als praxisorientiertes Fach, das direkten Bezug zu aktuellen gesellschaftlichen Fragen und zur nachhaltigen Zukunftsgestaltung hat.48 Seiten, mit Lösungen12,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
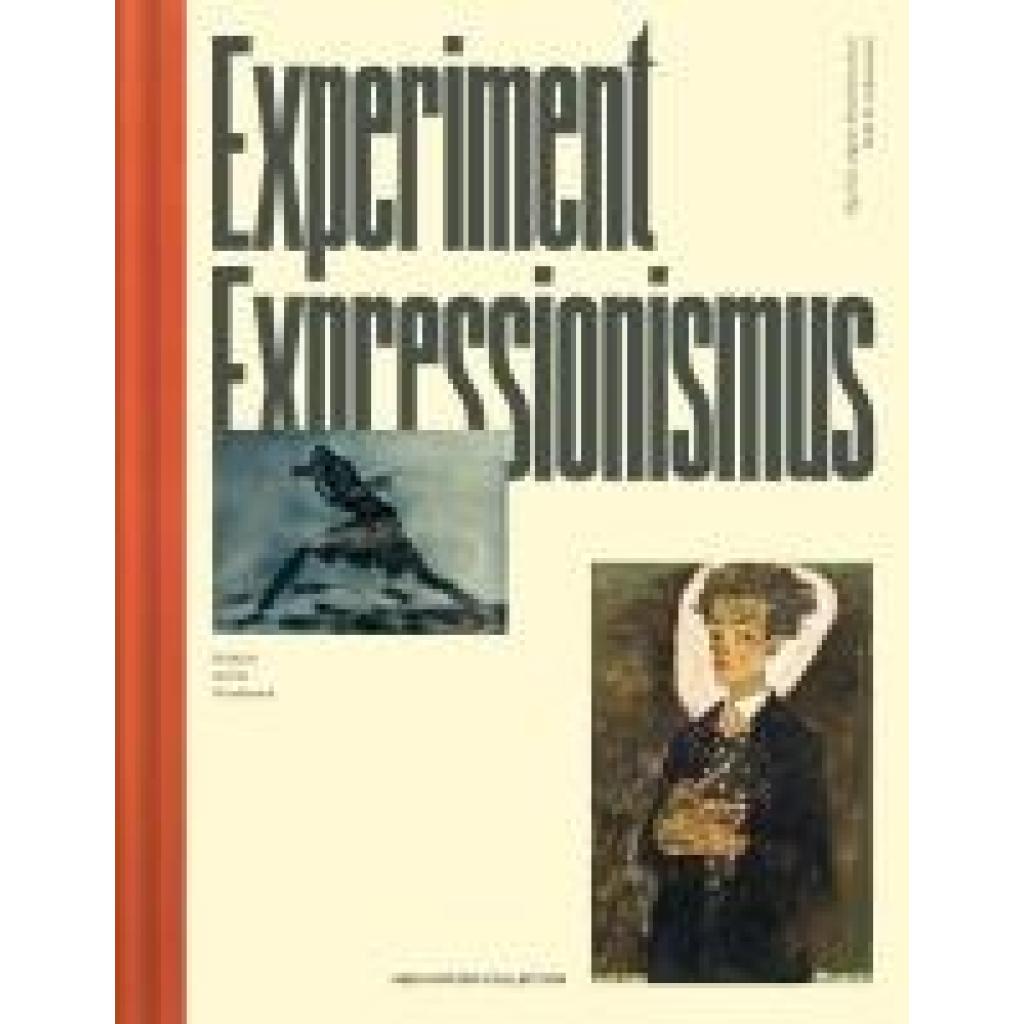
Boeckl, Matthias: Experiment ExpressionismusExperiment Expressionismus , Die neue Ausstellung Experiment Expressionismus - Schiele meets Nosferatu (11.4.-31.8.2025) in der Heidi Horten Collection spannt einen faszinierenden Bogen zwischen österreichischem und deutschem Expressionismus - zwischen expressiver Malerei und dem ebenso stilprägenden expressionistischen Film der 1920er-Jahre. Ausgehend vom herausragenden Bestand der Heidi Horten Collection an Werken des deutschen Expressionismus wurde die Ausstellung von Agnes Husslein-Arco, Rolf H. Johannsen und Roland Fischer-Briand konzipiert. Über 150 Werke, darunter Gemälde, Zeichnungen, Plakate, Filmstills und Filmausschnitte, zeigen die Vielfalt und Vielschichtigkeit dieser künstlerischen Bewegung und machen den Ausstellungsbesuch zu einer intensiven, atmosphärisch dichten Erfahrung. Im Zentrum der Schau stehen die Unterschiede und Berührungspunkte zwischen den beiden großen Strömungen des Expressionismus. Während in Deutschland mit der Gründung der Künstlergruppe Brücke 1905 - vertreten durch Ernst Ludwig Kirchner, Erich Heckel und Karl Schmidt-Rottluff - eine ganze Bewegung ins Rollen kam, entwickelte sich der österreichische Expressionismus zunächst als Phänomen einzelner Künstler. Herausragende Beispiele sind Egon Schiele, dessen Selbstbildnis mit Pfauenweste expressives Körperbild und psychologische Tiefe verbindet, oder Oskar Kokoschka, dessen Werke schon früh emotionale Unmittelbarkeit transportieren. Erst in den 1920er-Jahren wird der Stil auch in Österreich zur Bewegung: Herbert Boeckl begeistert mit farbintensiven Landschaften und Akten, Georg Ehrlich berührt mit seinem Gemälde Der Blinde und der Lahme - einer Metapher für das Nachkriegselend. Zu den weniger bekannten Künstler:innen zählen Irene Hölzer-Weineck und Bettina Bauer-Ehrlich, deren Werke neue Perspektiven auf eine Epoche eröffnen, die oft männlich dominiert gedacht wird. , Stroboskope > Lichter & Leuchten , Erscheinungsjahr: 20250430, Autoren: Boeckl, Matthias~Zaunschirm, Thomas~Fischer-Briand, Roland~Hagen, Bettina~Hussl-Hörmann, Marianne~Husslein-Arco, Agnes~Johannsen, Rolf H.~Mary¿ka, Christian~Weber, Annkathrin~Zacharias, Kyllikki, Redaktion: Heidi Horten Collection~Husslein-Arco, Agnes~Johannsen, Rolf H., Seitenzahl/Blattzahl: 312, Abbildungen: num. ills. in color, Keyword: Expressionismus; Heidi Horten Collection; Nosferatu; Schiele, Fachschema: Malerei (Kunst)~Kunstgeschichte~Künstler - Künstlerin~Ausstellungskatalog, Fachkategorie: Kunstgeschichte~einzelne Künstler, Künstlermonografien~Ausstellungskataloge, Museumskataloge und Sammlungen~Film, Kino~Kunst: allgemeine Themen, Warengruppe: HC/Bildende Kunst, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 312, Breite: 243, Höhe: 37, Gewicht: 2062, Produktform: Gebunden,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KOHL Verlag Stationenlernen Physik / Band 1: Energie und MechanikDas vorliegende Arbeitsheft wurde speziell für den Einsatz in der Sekundarstufe entwickelt und ist optimal für die Klassen 5 bis 10 geeignet. Es bietet eine umfassende Sammlung von Arbeitsblättern, die in Form von Aufgabenkarten gestaltet sind und verschiedene Themengebiete abdecken. Jede Station besteht aus einem Infotext und passgenauen Aufgabenstellungen, die in drei unterschiedlichen Niveaustufen zur Differenzierung vorliegen. Dies ermöglicht es den Schülern, sich auf ihrem eigenen Lernniveau mit den Inhalten auseinanderzusetzen und in ihrem eigenen Tempo zu arbeiten.Besonders hilfreich ist, dass auf der Rückseite jeder Station die Lösungen zur Verfügung stehen. Diese ermöglichen eine unmittelbare Selbstkontrolle, was das Arbeitsheft ideal für Phasen der Selbstlernzeit macht. Die Schüler können sich so eigenständig mit den zentralen Themen aus den Bereichen Mechanik, Energie und weiteren physikalischen Grundlagen wie Optik und Stromkreisen beschäftigen.Dank der drei Niveaustufen ist dieses Arbeitsheft hervorragend für heterogene Lerngruppen geeignet. Es fördert die Differenzierung innerhalb der Klasse und bietet eine optimale Unterstützung für die individuellen Lernbedürfnisse der Schüler. Damit erfüllt es auch die Anforderungen an differenzierten Unterricht, wie er besonders an Gemeinschaftsschulen (GMS) gefordert wird.Die Aufgabenkarten sind im handlichen DIN A4- und DIN A5-Format gehalten, was sie besonders praktisch im Unterricht macht. Schüler können die Themen klar strukturiert und motivierend erarbeiten – jede Station stellt einen erreichbaren Baustein dar, der mit einer Erklärung und Lösung auf der Rückseite abgeschlossen wird. Im Vergleich zu unübersichtlichen, zusammenkopierten Arbeitsblättern bietet dieses Arbeitsheft eine deutlich attraktivere und lernförderliche Alternative.64 Seiten, mit Lösungen19,80 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter



-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Die vier Kräfte der Physik - die Gravitation, die Elektromagnetische Wechselwirkung, die Schwache Wechselwirkung, die Starke Wechselwirkung,Die Vier Kräfte Der Physik - Die Gravitation, Die Elektromagnetische Wechselwirkung, Die Schwache Wechselwirkung, Die Starke Wechselwirkung, Taschenbuch Von Christian Stetter, Tredition, 978-3-384-63488-7, Seitenanzahl: 11025,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag 55 Stundeneinstiege Physik: EnergieSchüleraktivierung im Physikunterricht durch passende EinstiegeMit diesen sieben praxiserprobten Stundeneinstiegen rund um das Thema Energie wecken Sie das Interesse Ihrer Schüler und ermuntern sie, gleich loszulegen. Sieben unterschiedliche Methoden motivieren, leiten zu einzelnen Themen hin und festigen bereits Gelerntes. Sie bieten echte Kommunikationsanlässe, fördern die Konzentration der Schüler und erfassen ihr Vorwissen zu verschiedenen Themen.Die übersichtliche Gliederung der Methoden mit Angaben zur Jahrgangsstufe, Dauer, Thema, Voraussetzung, Material, Durchführung und weiteren Hinweisen sowie ein thematischer Index ermöglichen Ihnen eine schnelle Orientierung. Jede Methode ist in der Regel anhand eines konkreten Beispiels zu einem Stundenthema ausgeführt und leicht auf andere Inhalte abstrahierbar.Die Stundeneinstiege sind:Hausaufgabe: Bring mir "ein Stück" Energie! Um-die-Ecke-denken: Die Energie einer ?leeren? Batterie Faszination Technik: Peltier-Element Spannung aufbauen: EinPendel an der Nasenspitze Zeichentrickfilm: Wider die Physik?! Concept Cartoon:Energie für die Klassenarbeit Video: Die glühende BremsscheibeInhaltliche SchwerpunkteUnterrichtseinstiegStundeneinstiegMethodenUnterrichtsbeginnWarm-UpsUnterrichtsanfangMotivationsphase7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KOHL Verlag Physik ! / Band 2: Kraft, Arbeit, Leistung & EnergieDieses Arbeitsheft wurde speziell für den Physikunterricht der Sekundarstufe, insbesondere für die Klassen 6 bis 9, entwickelt. Es bietet eine Vielzahl an informativen Texten und durchdachten Aufgabenstellungen, die in verschiedenen Sozialformen wie Einzel-, Partner- und Gruppenarbeit bearbeitet werden können. Die Kopiervorlagen eignen sich perfekt für den Einsatz in der Freiarbeit, beim Stationenlernen oder in projektorientierten Unterrichtseinheiten und ermöglichen durch den Lösungsteil eine praktische Selbstkontrolle für die Schüler.In unserer modernen Gesellschaft sind die Themen Leistung, Kraft und Energie von zentraler Bedeutung. Insbesondere durch die Herausforderungen der Energiewende und den Fokus auf nachhaltige Energiequellen hat das Verständnis für physikalische Größen und die Mechanik der Kraftübertragung an Relevanz gewonnen. Dieses Arbeitsheft vermittelt den Schülern ein grundlegendes und praxisnahes Verständnis dieser Konzepte, um sie auf aktuelle Themen wie Energieeffizienz und die Nutzung regenerativer Energien vorzubereiten.Die sorgfältig ausgearbeiteten Aufgaben in diesem Heft decken eine breite Palette an Themen ab: Von der Definition und Berechnung von Kraft, Energie und Leistung bis hin zur Übertragung und Umwandlung von Energie. Die Schüler lernen durch anschauliche Beispiele und praxisnahe Stundenbilder, wie physikalische Einheiten wie Newton, Watt, Kilowattstunden und Joule korrekt angewendet und berechnet werden. Dabei fördern die Aufgaben sowohl das konzeptionelle Verständnis als auch die praktischen Rechenfähigkeiten, die für einen sicheren Umgang mit physikalischen Größen notwendig sind.Zudem sensibilisiert das Material die Schüler für den verantwortungsvollen Umgang mit Energie und zeigt auf, wie mechanische Prozesse im Alltag und in technischen Anwendungen wirken. Einfache Experimente und Aufgaben regen dazu an, die theoretischen Grundlagen der Thermodynamik und Mechanik selbstständig zu erforschen und zu verstehen. So erleben die Schüler Physik als praxisorientiertes Fach, das direkten Bezug zu aktuellen gesellschaftlichen Fragen und zur nachhaltigen Zukunftsgestaltung hat.48 Seiten, mit Lösungen12,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boeckl, Matthias: Experiment ExpressionismusExperiment Expressionismus , Die neue Ausstellung Experiment Expressionismus - Schiele meets Nosferatu (11.4.-31.8.2025) in der Heidi Horten Collection spannt einen faszinierenden Bogen zwischen österreichischem und deutschem Expressionismus - zwischen expressiver Malerei und dem ebenso stilprägenden expressionistischen Film der 1920er-Jahre. Ausgehend vom herausragenden Bestand der Heidi Horten Collection an Werken des deutschen Expressionismus wurde die Ausstellung von Agnes Husslein-Arco, Rolf H. Johannsen und Roland Fischer-Briand konzipiert. Über 150 Werke, darunter Gemälde, Zeichnungen, Plakate, Filmstills und Filmausschnitte, zeigen die Vielfalt und Vielschichtigkeit dieser künstlerischen Bewegung und machen den Ausstellungsbesuch zu einer intensiven, atmosphärisch dichten Erfahrung. Im Zentrum der Schau stehen die Unterschiede und Berührungspunkte zwischen den beiden großen Strömungen des Expressionismus. Während in Deutschland mit der Gründung der Künstlergruppe Brücke 1905 - vertreten durch Ernst Ludwig Kirchner, Erich Heckel und Karl Schmidt-Rottluff - eine ganze Bewegung ins Rollen kam, entwickelte sich der österreichische Expressionismus zunächst als Phänomen einzelner Künstler. Herausragende Beispiele sind Egon Schiele, dessen Selbstbildnis mit Pfauenweste expressives Körperbild und psychologische Tiefe verbindet, oder Oskar Kokoschka, dessen Werke schon früh emotionale Unmittelbarkeit transportieren. Erst in den 1920er-Jahren wird der Stil auch in Österreich zur Bewegung: Herbert Boeckl begeistert mit farbintensiven Landschaften und Akten, Georg Ehrlich berührt mit seinem Gemälde Der Blinde und der Lahme - einer Metapher für das Nachkriegselend. Zu den weniger bekannten Künstler:innen zählen Irene Hölzer-Weineck und Bettina Bauer-Ehrlich, deren Werke neue Perspektiven auf eine Epoche eröffnen, die oft männlich dominiert gedacht wird. , Stroboskope > Lichter & Leuchten , Erscheinungsjahr: 20250430, Autoren: Boeckl, Matthias~Zaunschirm, Thomas~Fischer-Briand, Roland~Hagen, Bettina~Hussl-Hörmann, Marianne~Husslein-Arco, Agnes~Johannsen, Rolf H.~Mary¿ka, Christian~Weber, Annkathrin~Zacharias, Kyllikki, Redaktion: Heidi Horten Collection~Husslein-Arco, Agnes~Johannsen, Rolf H., Seitenzahl/Blattzahl: 312, Abbildungen: num. ills. in color, Keyword: Expressionismus; Heidi Horten Collection; Nosferatu; Schiele, Fachschema: Malerei (Kunst)~Kunstgeschichte~Künstler - Künstlerin~Ausstellungskatalog, Fachkategorie: Kunstgeschichte~einzelne Künstler, Künstlermonografien~Ausstellungskataloge, Museumskataloge und Sammlungen~Film, Kino~Kunst: allgemeine Themen, Warengruppe: HC/Bildende Kunst, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 312, Breite: 243, Höhe: 37, Gewicht: 2062, Produktform: Gebunden,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
KOHL Verlag Stationenlernen Physik / Band 1: Energie und MechanikDas vorliegende Arbeitsheft wurde speziell für den Einsatz in der Sekundarstufe entwickelt und ist optimal für die Klassen 5 bis 10 geeignet. Es bietet eine umfassende Sammlung von Arbeitsblättern, die in Form von Aufgabenkarten gestaltet sind und verschiedene Themengebiete abdecken. Jede Station besteht aus einem Infotext und passgenauen Aufgabenstellungen, die in drei unterschiedlichen Niveaustufen zur Differenzierung vorliegen. Dies ermöglicht es den Schülern, sich auf ihrem eigenen Lernniveau mit den Inhalten auseinanderzusetzen und in ihrem eigenen Tempo zu arbeiten.Besonders hilfreich ist, dass auf der Rückseite jeder Station die Lösungen zur Verfügung stehen. Diese ermöglichen eine unmittelbare Selbstkontrolle, was das Arbeitsheft ideal für Phasen der Selbstlernzeit macht. Die Schüler können sich so eigenständig mit den zentralen Themen aus den Bereichen Mechanik, Energie und weiteren physikalischen Grundlagen wie Optik und Stromkreisen beschäftigen.Dank der drei Niveaustufen ist dieses Arbeitsheft hervorragend für heterogene Lerngruppen geeignet. Es fördert die Differenzierung innerhalb der Klasse und bietet eine optimale Unterstützung für die individuellen Lernbedürfnisse der Schüler. Damit erfüllt es auch die Anforderungen an differenzierten Unterricht, wie er besonders an Gemeinschaftsschulen (GMS) gefordert wird.Die Aufgabenkarten sind im handlichen DIN A4- und DIN A5-Format gehalten, was sie besonders praktisch im Unterricht macht. Schüler können die Themen klar strukturiert und motivierend erarbeiten – jede Station stellt einen erreichbaren Baustein dar, der mit einer Erklärung und Lösung auf der Rückseite abgeschlossen wird. Im Vergleich zu unübersichtlichen, zusammenkopierten Arbeitsblättern bietet dieses Arbeitsheft eine deutlich attraktivere und lernförderliche Alternative.64 Seiten, mit Lösungen19,80 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Photonen - Über die Wechselwirkung photonischer Energie im biologischen Organismus. High dose und Low dose-Verfahren in ophthalmologischPhotonen - Über Die Wechselwirkung Photonischer Energie Im Biologischen Organismus. High Dose Und Low Dose-verfahren In Ophthalmologisch Therapeutischer Anwendung, Taschenbuch Von Holger Leschik, Cuvillier Verlag, 978-3-95404-749-9, Seitenanzahl: 9021,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.